 Tudo sobre a Reforma Tributária
Um novo sistema tributário. Entenda as mudanças e prepare seu negócio.
A Reforma Tributária busca simplificar a tributação sobre o consumo no Brasil. Com a criação de novos tributos unificados, o CBS substituirá o PIS e Cofins, enquanto o IBS substituirá gradualmente o ICMS e ISS. Além disso, também será criado o Imposto Seletivo, aplicado a determinados bens e serviços.
Essas mudanças podem impactar os custos e a gestão do seu negócio. Por isso, preparação é a chave para tomar decisões mais conscientes para sua empresa. Conte com o Santander Empresas para entender esse cenário e encontrar soluções para o seu negócio.
Reduzir a complexidade das obrigações tributárias e modernizar a apuração e o recolhimento.
Adotar regras mais uniformes para a tributação do consumo, reduzindo diferenças entre legislações.
Ampliar a lógica de créditos tributários para diminuir a cobrança acumulada ao longo da cadeia.

Entenda o que são CBS, IBS e Imposto Seletivo e como funciona essa transição.

Veja como as novas regras podem afetar preços, contratos, créditos tributários e decisões de gestão.
Confira o checklist para revisar notas fiscais, sistemas e cadastros com a contabilidade.


Compreenda os efeitos de IBS e CBS sobre custos e margens, considerando os créditos aproveitáveis e o regime tributário. Avalie o resultado por produto ou serviço, especialmente nas vendas para outras empresas.
Entenda como o pagamento dos tributos e o aproveitamento dos créditos podem afetar o dinheiro disponível. Considere esses efeitos nas projeções de recebimentos, pagamentos e capital de giro.
Confira os campos de IBS e CBS aplicáveis às suas notas. Revise classificações, cadastros e integrações com a contabilidade e teste as operações com o fornecedor do sistema.
Entenda o que muda, como funciona e quais modelos estão previstos.
O Split Payment é um mecanismo da Reforma Tributária que prevê o recolhimento de IBS e CBS no momento do pagamento de uma compra ou serviço. O pagamento é dividido: no momento da transação, a parcela correspondente aos tributos é separada do valor destinado ao fornecedor e direcionada ao recolhimento dos impostos.
Os sistemas de pagamento cruzarão as informações da transação e do documento fiscal para calcular e separar os valores dos tributos. A implementação será gradual, com etapas de testes e integração tecnológica.
O mecanismo envolve empresas que realizam operações sujeitas ao IBS e à CBS e os prestadores de serviços de pagamento e instituições responsáveis pelo processamento das transações. A aplicação dependerá das regras e da implementação de cada modalidade.
O Split Payment contará com dois modelos operacionais, que variam de acordo com quem inicia o pagamento e como as informações fiscais são tratadas:
Utilizado quando o comprador inicia o pagamento, como em operações via TEF, TED e Pix QR Code Estático ou Chave Pix. O comprador informa os dados fiscais da operação, e o banco realiza a separação automática dos valores de IBS e CBS, direcionando o recolhimento à Plataforma Pública e creditando ao vendedor o valor líquido dos tributos
Utilizado quando o vendedor inicia a cobrança, como em operações via boleto, Pix QR Code Dinâmico ou Pix Automático. O vendedor informa os dados fiscais, e o processo conta com uma etapa adicional: após o envio das informações, a Plataforma Pública pode retornar correções ou ajustes nos valores reportados.
Esclareça as suas principais dúvidas sobre as mudanças e adaptações propostas pela Reforma Tributária
O objetivo é diminuir a carga tributária e combater a sonegação. No entanto, para compensar as exceções (alíquotas reduzidas), a alíquota padrão pode ser alta (estimada em 26,5% a 28%). Para consumidores finais, a expectativa é de redução de impostos para bens essenciais (alimentos, medicamentos). Para empresas, a não-cumulatividade e a neutralidade devem reduzir os custos de produção.
O setor de serviços passará a pagar a alíquota‑padrão de IBS/CBS, com exceções definidas (como educação, saúde e produções culturais). Profissões intelectuais (advocacia, engenharia, consultoria etc.) terão redução de 30%.
Os preços de bens e serviços bancários poderão sofrer ajustes no curto prazo, enquanto as instituições se adaptam. No longo prazo, espera‑se maior transparência e competitividade.
As leis e documentos oficiais estão disponíveis no Portal da Reforma Tributária do Ministério da Fazenda e no site do Planalto. O Senado e a Câmara dos Deputados também disponibilizam notícias atualizadas. Para consultas específicas, recomenda‑se acessar a Lei Complementar 214/2025 no site do Planalto e acompanhar as notas técnicas do Ministério da Fazenda.
Para bancos, terão os seguintes impactos:
O IBS e a CBS representarão substituição de PIS, COFINS, ISS;
A base tributável passará a ser o spread das operações e outras receitas financeiras, com deduções de custos financeiros e perdas;
A alíquota será nacionalmente uniforme;
Haverá necessidade de adaptar sistemas para emissão de notas fiscais eletrônicas, detalhamento das operações e apuração dos créditos;
A gestão dos créditos de IBS/CBS exigirá integração com fornecedores e clientes, já que o crédito depende de informações do outro lado da transação;
A reforma também iguala o tratamento de receitas “fee‑based” (tarifas e comissões bancárias) e “margin‑based” (spread) – as primeiras serão tributadas integralmente e transferirão créditos, enquanto as receitas baseadas em margens (spread) seguirão o regime específico com deduções. A adoção do split payment poderá exigir ajustes nos sistemas de pagamento, já que parte do imposto será recolhido automaticamente no ato da transação.
Todos usarão documento fiscal eletrônico. Haverá um cadastro único para IBS e CBS e o cálculo do imposto e dos créditos será automático, feito a partir das notas emitidas. Os créditos apropriados poderão ser compensados com débitos futuros ou solicitados para ressarcimento.
No regime de split payment, o imposto pode ser recolhido no momento do pagamento, com a divisão automática do valor devido entre contribuinte e fisco (padrão a ser definido nos regulamentos).
Sim. O contribuinte poderá utilizar os créditos que tiver para compensar outras dívidas ou solicitar o ressarcimento (devolução do valor), seguindo os prazos e procedimentos legais.
O cashback é um mecanismo de devolução parcial do imposto pago em compras de bens e serviços para famílias de baixa renda. Parte do tributo pago será devolvido consumidor, geralmente vinculada ao CPF, para aliviar a carga tributária sobre itens essenciais. O tema ainda está em definição pelo governo.
O Imposto Seletivo não se aplica a serviços bancários. Ele é restrito a bens e serviços considerados nocivos à saúde ou ao meio ambiente. O imposto tem caráter regulatório, não arrecadatório, e busca desestimular o consumo desses produtos. As alíquotas específicas serão definidas em lei ordinária.
Nas importações, as alíquotas e bases de cálculo seguirão as mesmas regras internas, e haverá responsabilidade solidária de transportadores e depositários conforme a lei. Nas exportações, a reforma garante desoneração total da cadeia, inclusive para bens imateriais e serviços.
O imposto pago vira crédito para ser abatido do imposto devido na venda. O excesso de créditos pode ser usado para compensação automática de débitos ou ser ressarcido.
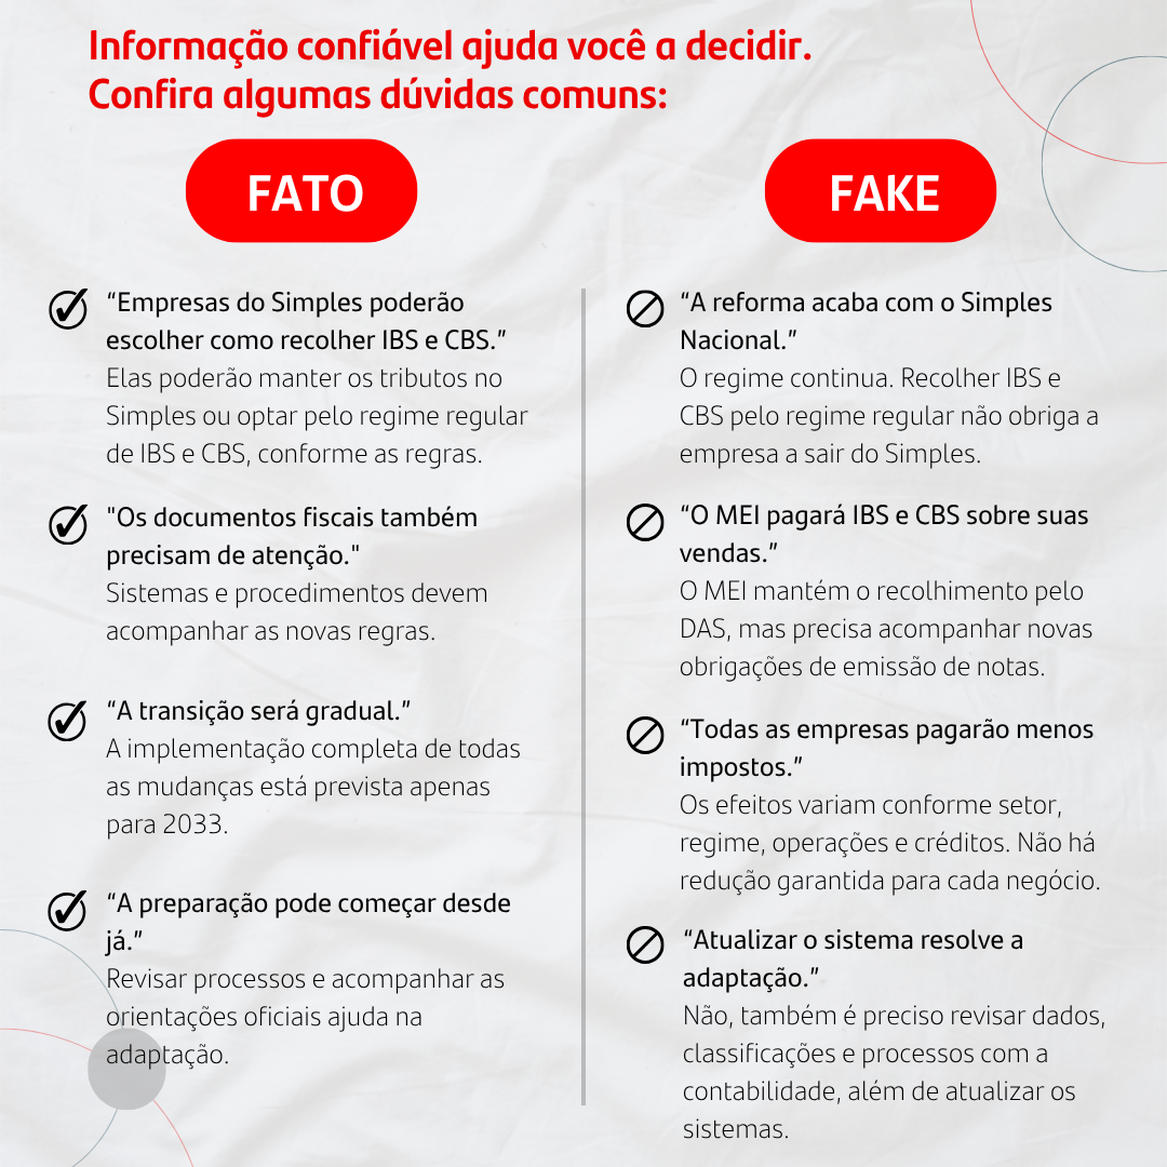
Sim, o Simples Nacional continuará. As empresas do Simples Nacional recolherão IBS e CBS de forma simplificada e seus clientes poderão aproveitar os créditos proporcionais. Há também previsão de regimes diferenciados para cooperativas e organizações sem fins lucrativos.